İki sigorta isim olarak birbirine yakın durduğu için sık sık karıştırılır, hatta birinin diğerinin yerine geçtiği düşünülür. Oysa DASK ile konut sigortası farklı amaçlarla kurulmuş, farklı şeyleri güvence altına alan iki ayrı poliçedir. Birini yaptırmış olman diğerine ihtiyacın olmadığı anlamına gelmez. Aralarındaki farkı net görmek, evini gerçekten ne kadar koruduğunu anlamana yardımcı olur.
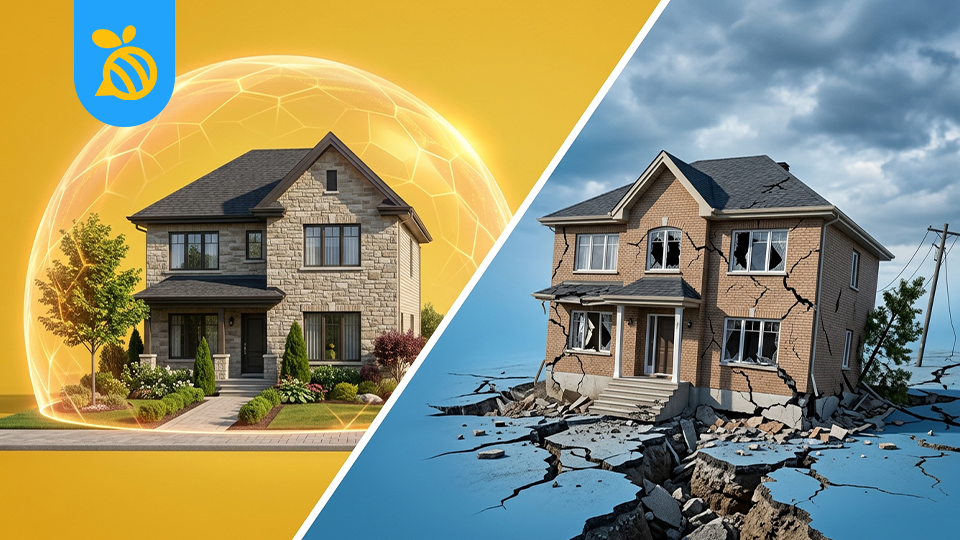
Kısaca özetlersek: DASK yalnızca depreme karşı binanın kendisini güvence altına alan zorunlu bir sigortadır. Konut sigortası ise yangından hırsızlığa, su baskınından eşya hasarına kadar çok daha geniş bir riski isteğe bağlı olarak kapsar.
DASK Nedir, Neyi Kapsar?
DASK, açılımıyla Doğal Afet Sigortaları Kurumu tarafından sunulan Zorunlu Deprem Sigortası‘dır. Adından da anlaşılacağı gibi yaptırılması kanunen zorunludur ve 6305 sayılı Afet Sigortaları Kanunu’na dayanır. Belediye sınırları içindeki meskenler için aranır; tapu işlemlerinde, konut kredisi başvurularında ve elektrik, su, doğalgaz aboneliklerinde poliçenin geçerli olması beklenir.
DASK’ın kapsamı tek bir riskle sınırlıdır: deprem ve depremin doğrudan yol açtığı hasarlar. Bu kapsama deprem sonucu oluşan yangın, infilak, tsunami ve yer kayması da girer. Güvence altına alınan şey ise binanın kendisidir, daha doğrusu taşıyıcı sistemidir. Temeller, kolonlar, kirişler, duvarlar, tavanlar ve merdivenler gibi yapısal unsurlar teminat altındadır. DASK’ın neyi kapsayıp neyi kapsamadığını ayrıntılı görmek istersen ilgili yazımıza göz atabilirsin.
Burada en sık yapılan hatayı baştan netleştirmekte fayda var. DASK, evin içindeki eşyaları kapsamaz. Mobilyan, beyaz eşyan, elektronik cihazların ya da deprem yüzünden başka bir yere taşınmak zorunda kalırsan oluşan kira kaybı DASK’ın görev alanı dışındadır. DASK yalnızca binayı, o da deprem nedeniyle hasar gördüğünde devreye girer.
Ödenecek tazminat, evin piyasa değeri üzerinden değil, yeniden inşa maliyeti üzerinden hesaplanır. Yani arsa değeri tazminata dahil değildir. Ayrıca DASK’ın ödeyebileceği bir üst sınır vardır. Bu azami teminat tutarı her yıl inşaat maliyetlerine göre belirlenir ve enflasyona bağlı olarak her ay güncellenir. 2026 Temmuz’da dask.gov.tr/tr/tarife sayfasında yayımlanan azami teminat tutarı 2.407.723 TL.
Bu rakam düzenli olarak değiştiği için güncel tutarı poliçeni yaptırmadan önce dask.gov.tr/tr/tarife üzerinden kontrol etmen daha doğru olur. Evinin yeniden inşa maliyeti bu üst sınırı aşıyorsa, aradaki farkı DASK karşılamaz.
Zorunlu Deprem Sigortası
Deprem ve deprem sonrası oluşabilecek hasarlara karşı zorunlu deprem sigortasıyla evini devlet güvencesiyle koru.
Konut Sigortası Nedir, Neyi Kapsar?
Konut sigortası, evini ve içindeki eşyaları çok daha geniş bir risk yelpazesine karşı koruyan, isteğe bağlı bir sigortadır. DASK gibi kanunen zorunlu değildir. Tek istisna konut kredisi sürecidir; bankalar kredi verdikleri konut için sigorta yaptırılmasını şart koşabilir. Bunun dışında tamamen senin tercihine kalmıştır.
DASK tek bir riske odaklanırken konut sigortası çok sayıda riski bir arada güvence altına alır. Yangın, hırsızlık, su baskını, dahili su hasarları, fırtına, cam kırılması bunların başında gelir. Poliçeye eklenebilen teminatlarla kapsam daha da genişler. Asıl önemli fark ise şudur: konut sigortası yalnızca binayı değil, evin içindeki eşyaları da kapsar. Mobilyalar, beyaz eşyalar, elektronik cihazlar ve birçok poliçede komşuna verebileceğin zararlar bile teminat altına alınabilir. Bazı poliçelerde evin hasar görmesi nedeniyle başka bir yerde kalmak zorunda kalırsan kira kaybı veya konaklama masrafları da karşılanır.
Konut sigortası deprem riskini de kapsayabilir, ancak bu bir ek teminattır ve DASK’ın yerine geçmez.
DASK’tan ayrılan bir diğer nokta fiyatlamadır. DASK priminin tarifesi devlet tarafından belirlenir ve hangi şirketten yaptırırsan yaptır değişmez. Konut sigortası ise piyasa koşullarına göre, evin özelliklerine ve seçtiğin teminatlara göre kişiye özel fiyatlanır. Bu da şirketten şirkete farklı tekliflerle karşılaşabileceğin anlamına gelir.
DASK ile Konut Sigortası Arasındaki Temel Farklar
Yukarıda iki poliçeyi ayrı ayrı ele aldık. Şimdi en çok merak edilen noktaları yan yana koyalım. Aşağıdaki tablo, ikisi arasındaki farkı tek bakışta görmeni sağlar.
| DASK | Konut Sigortası | |
|---|---|---|
| Zorunluluk | Kanunen zorunlu | İsteğe bağlı (kredide banka şart koşabilir) |
| Kapsadığı risk | Yalnızca deprem ve deprem kaynaklı hasarlar | Yangın, hırsızlık, su baskını, cam kırılması, deprem (ek teminat) ve daha fazlası |
| Neyi güvence altına alır | Yalnızca binanın taşıyıcı sistemi | Hem binayı hem içindeki eşyaları |
| Eşya teminatı | Yok | Var |
| Kira kaybı / konaklama | Kapsam dışı | Bazı poliçelerde var |
| Tazminat üst sınırı | Azami teminat tutarıyla sınırlı | Evin ve eşyaların değerine göre belirlenir |
| Tazminat hesabı | Yeniden inşa maliyeti (arsa hariç) | Poliçede belirlenen sigorta bedeli |
| Fiyatlama | Devletin belirlediği sabit tarife | Eve ve teminatlara göre kişiye özel |
| Kimler yaptırabilir | Mülk sahibi | Hem ev sahibi hem kiracı |
Aradaki temel farklardan bazılarını aşağıda açıkladık.
Kapsam farkı en belirleyici noktadır. DASK senin için yalnızca deprem riskini karşılar ve sadece binanın yapısını korur. Evinde çıkan bir yangın, bir su baskını veya hırsızlık olayında DASK devreye girmez. Bu risklerin tamamı konut sigortasının alanına girer.
Eşya teminatı çoğu kişinin gözden kaçırdığı farktır. Bir deprem sonrası DASK binanı güvence altına alır ama içindeki mobilyan, beyaz eşyan ve elektronik cihazların için hiçbir ödeme yapmaz. O eşyaların karşılığını alabilmen için konut sigortasına ihtiyacın vardır.
Kiracıysan durum tamamen değişir. DASK’ı yalnızca mülk sahibi yaptırır, çünkü güvence altına alınan binanın kendisidir. Sen kiracı olarak binadan değil, evindeki eşyalardan sorumlusun. Bu yüzden kiracılar için doğru koruma, eşyaları kapsayan bir konut sigortasıdır.